Regulatorik verändert Kreditrisikomessung – und auch die Prozesse dahinter
Karl Tasch zeichnet in der 2. Auflage von „Kreditrisikomessung“ die regulatorische Entwicklung von Basel II bis heute nach und zeigt, was sie für Kreditrisikomessung und Risikomanagement in der Praxis bedeutet.
Kreditrisiken werden seit langem systematisch analysiert und gesteuert. Mit der zunehmenden regulatorischen Differenzierung – insbesondere seit Basel II – hat sich jedoch auch verändert, was Kreditrisikomessung in der Praxis leisten muss: Neben Modellen und Methoden rücken Daten, Dokumentation, Governance und die dahinterliegenden Prozesse immer stärker in den Fokus.
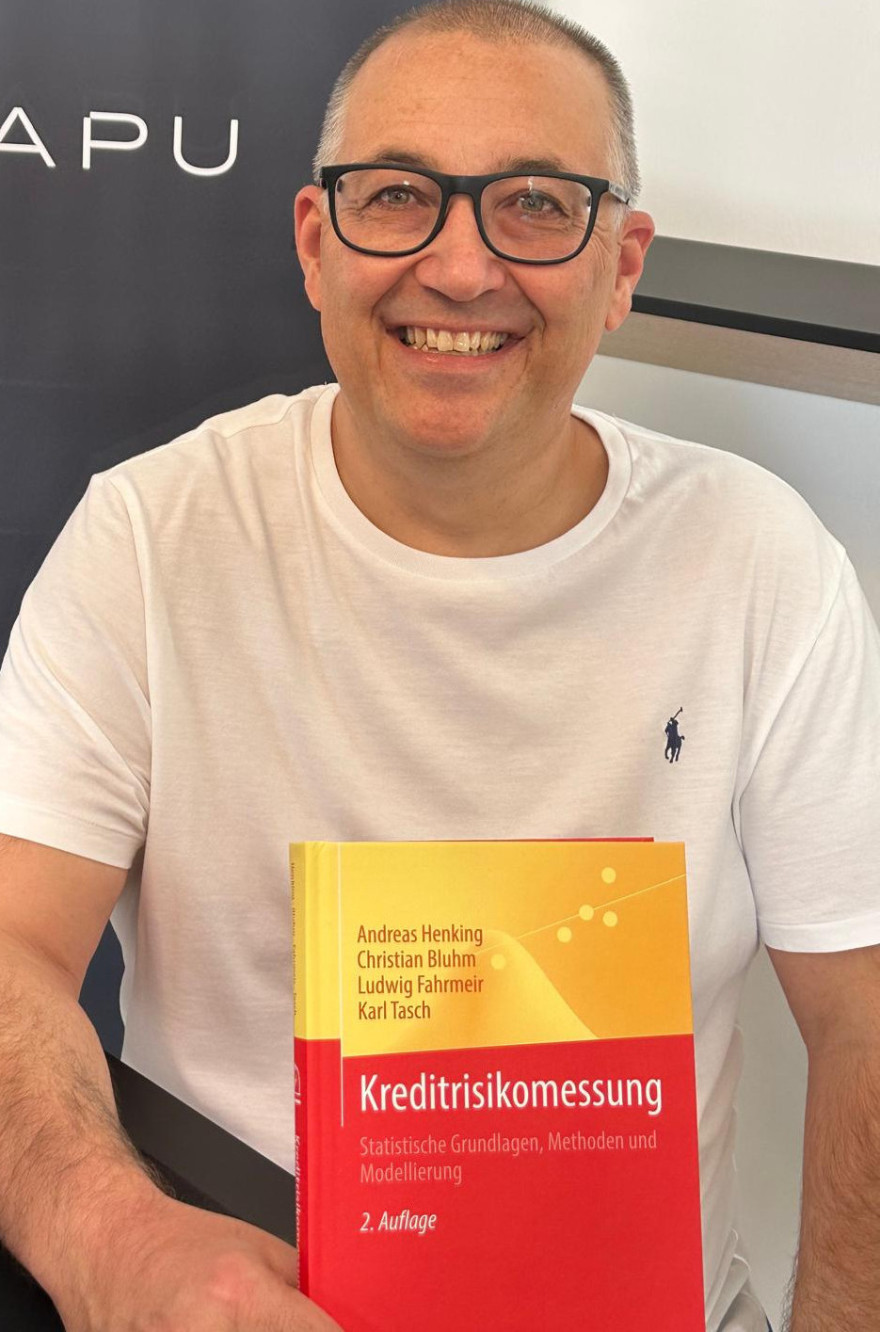
Mit der zweiten Auflage von Kreditrisikomessung: Statistische Grundlagen, Methoden und Modellierung ist bei Springer Spektrum eine aktualisierte Fassung des Fachbuchs von Andreas Henking, Christian Bluhm, Ludwig Fahrmeir und Karl Tasch erschienen. Neben den statistischen Grundlagen und Methoden der Kreditrisikomessung berücksichtigt die Neuauflage auch Entwicklungen, die die regulatorischen Rahmenbedingungen für Banken maßgeblich geprägt haben.
Karl Tasch, CEO FinAPU, hat zur Neuauflage das Kapitel „Regulatorische Entwicklungen und ihre Auswirkungen auf die Kreditrisikomessung“ beigesteuert. Es zeichnet die Entwicklung der regulatorischen Anforderungen von Basel II über Basel III bis zu den finalen Basel-III-Reformen nach und richtet den Blick darauf, was diese Veränderungen für die Kreditrisikomessung in der Praxis bedeuten.
Von der Risikosensitivität zur Begrenzung von Modellrisiken
Basel II markierte einen wesentlichen Schritt hin zu einer stärker risikosensitiven Bankenregulierung. Interne Ratingsysteme und bankeigene Schätzungen zentraler Risikoparameter wie Ausfallwahrscheinlichkeit (PD), Verlustquote bei Ausfall (LGD) und Exposure at Default (EAD) konnten unmittelbar in die Berechnung regulatorischer Kapitalanforderungen einfließen. Die Finanzkrise 2007/2008 machte jedoch auch Grenzen dieses Ansatzes sichtbar. Unterschiede zwischen internen Modellen, eingeschränkte Vergleichbarkeit und hohe Modellkomplexität rückten stärker in den regulatorischen Fokus. Basel III und die finalen Reformen begrenzen deshalb die Spielräume interner Modelle und stärken standardisierte Verfahren.
Ein besonders sichtbares Beispiel ist der Output Floor: Die mit internen Modellen ermittelten risikogewichteten Aktiva dürfen einen bestimmten Anteil der nach Standardansätzen berechneten Werte nicht unterschreiten. Damit gewinnt der Standardansatz auch für Institute an Bedeutung, die ihre Kreditrisiken bisher primär über interne Modelle gesteuert haben.
Diese Entwicklung zeigt sich auch beim Standardised Credit Risk Assessment (SCRA). Für bestimmte Forderungen gegenüber Instituten ohne externes Rating sieht CRR III eine Einstufung in regulatorisch definierte Bonitätsstufen vor. Finanzinformationen müssen erhoben und bewertet, qualitative Kriterien berücksichtigt, Einstufungen nachvollziehbar dokumentiert und Entscheidungen konsistent über Portfolios hinweg angewendet werden. „Standardansatz“ bedeutet damit keineswegs, dass Kreditrisikobeurteilung zu einem rein mechanischen Vorgang wird.
Kreditrisikomessung wird zunehmend operativ
Regulatorische Anforderungen lassen sich immer weniger isoliert von ihrer operativen Umsetzung betrachten. Ein Modell kann methodisch anspruchsvoll und statistisch belastbar sein. Im regulatorischen Alltag muss zusätzlich nachvollziehbar sein, auf welcher Datengrundlage eine Entscheidung getroffen wurde, welche Kriterien angewendet wurden und wie sich das Ergebnis reproduzieren lässt. Gleichzeitig müssen solche Verfahren nicht nur für einzelne Engagements, sondern über große Portfolios hinweg funktionieren. Regulierung wirkt damit unmittelbar auf Daten, Prozesse, Dokumentation sowie Governance und darauf, wie regulatorische Anforderungen in robuste, transparente und skalierbare Prozesse übersetzt werden.
Der Blick geht über Basel hinaus
Die Entwicklung endet nicht mit den finalen Basel-III-Reformen. Der Ausblick des Regulatorik-Kapitels greift weitere Themen auf, die das Risikomanagement künftig prägen werden. Dazu zählen Klima- und ESG-Risiken, die fortschreitende Digitalisierung der Aufsicht und digitale operationale Resilienz. Gleichzeitig gewinnen Artificial Intelligence und Big Data auch für Rating- und Entscheidungsprozesse an Bedeutung.
Damit entstehen neue regulatorische Fragestellungen: Wie transparent und erklärbar müssen automatisierte Entscheidungen sein? Wie werden Modelle validiert und Änderungen dokumentiert? Welche Anforderungen gelten für Datenqualität, Governance und Reproduzierbarkeit? Und wie bleibt bei zunehmender Automatisierung eine angemessene menschliche Kontrolle gewährleistet?
Kreditrisikomessung findet damit zunehmend an der Schnittstelle von Methodik, Regulierung, Daten und Technologie statt.
Zur Publikation
Andreas Henking, Christian Bluhm, Ludwig Fahrmeir, Karl Tasch (2026)
Kreditrisikomessung: Statistische Grundlagen, Methoden und Modellierung
2. Auflage, Springer Spektrum
Beitrag von Karl Tasch: „Regulatorische Entwicklungen und ihre Auswirkungen auf die Kreditrisikomessung“